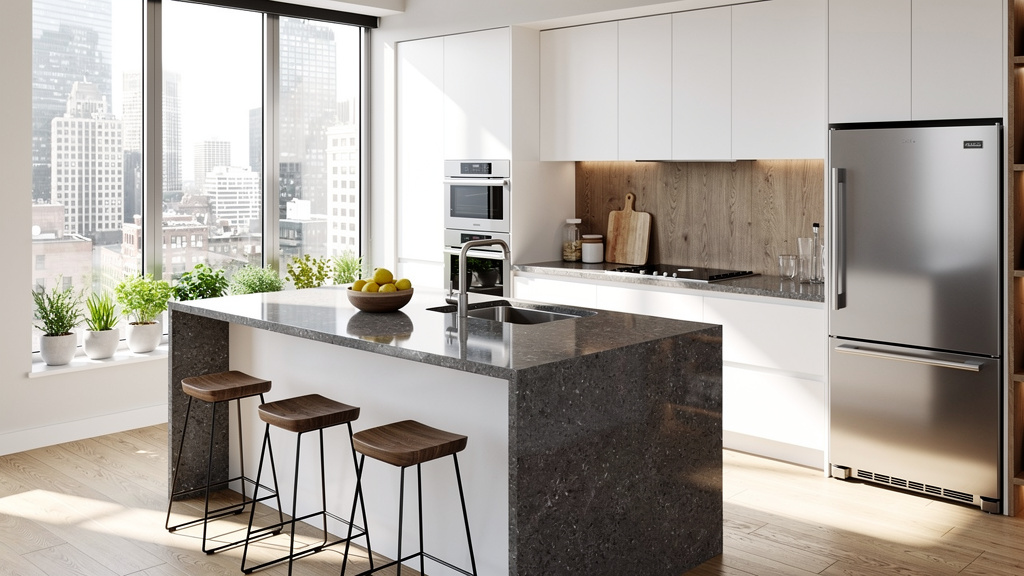
Die Renditeoptimierung durch Renovierung ist ein Thema, das Immobilieneigentümer und Investoren gleichermaßen beschäftigt. Wer ein Objekt vermietet oder verkaufen möchte, steht früher oder später vor der Frage: Lohnt sich der Aufwand wirklich? Die Antwort hängt von mehreren Faktoren ab, darunter die Art der Maßnahmen, der Zustand der Immobilie und die lokale Marktlage. Renovierungskosten können zwischen 500 und 1.500 Euro pro Quadratmeter liegen, je nach Umfang der Arbeiten. Gleichzeitig berichten Marktbeobachter von Wertsteigerungen zwischen 10 und 30 Prozent nach gezielten Sanierungsmaßnahmen. Diese Zahlen klingen verlockend, erfordern aber eine nüchterne Analyse, bevor das erste Handwerkerangebot eingeholt wird.
Was Renditeoptimierung im Immobilienbereich wirklich bedeutet
Unter Renditeoptimierung versteht man im Immobilienkontext alle Maßnahmen, die darauf abzielen, den Ertrag einer Investition im Verhältnis zum eingesetzten Kapital zu steigern. Das kann durch höhere Mieteinnahmen geschehen, durch eine Wertsteigerung beim Verkauf oder durch die Senkung von Betriebskosten. Eine Renovierung verbindet im besten Fall alle drei Ziele.
Wichtig ist dabei die Unterscheidung zwischen werterhaltenden und wertsteigernden Maßnahmen. Ein neues Dach oder eine erneuerte Heizungsanlage verhindert Wertverlust, steigert den Marktwert aber kaum spürbar. Ein modernes Bad oder eine offene Küche hingegen kann die Attraktivität eines Objekts auf dem Mietmarkt erheblich verbessern. Beide Kategorien sind legitim, müssen aber unterschiedlich bewertet werden.
Die energetische Sanierung hat seit 2023 eine neue Dimension bekommen. Gestiegene Energiepreise und verschärfte Umweltauflagen zwingen viele Eigentümer zum Handeln. Immobilien mit schlechtem Energieausweis verlieren an Vermietbarkeit und Marktwert. Das Bundesministerium für Wirtschaft und Klimaschutz hat in diesem Zusammenhang verschiedene Förderprogramme aufgelegt, die einen Teil der Investitionskosten abfedern.
Für Investoren, die über eine GmbH oder eine Immobilien-GbR strukturiert sind, ergeben sich steuerliche Besonderheiten. Renovierungskosten können unter bestimmten Bedingungen sofort als Werbungskosten abgezogen werden, sofern sie innerhalb der ersten drei Jahre nach dem Erwerb nicht mehr als 15 Prozent des Kaufpreises ausmachen. Andernfalls droht die Einstufung als anschaffungsnahe Herstellungskosten, die nur über Jahrzehnte abgeschrieben werden dürfen. Dieser Unterschied hat erhebliche Auswirkungen auf die tatsächliche Rendite.
Banken und Kreditinstitute bewerten renovierte Immobilien in der Regel günstiger bei der Beleihungswertermittlung. Das kann bei einer Anschlussfinanzierung oder einem weiteren Immobilienkauf entscheidend sein. Im Jahr 2023 lagen die durchschnittlichen Zinssätze für Immobiliendarlehen bei 2,5 bis 3,5 Prozent, was die Finanzierungskosten einer Renovierung bei sorgfältiger Planung überschaubar hält.
Kosten und Wertsteigerung: Welche Maßnahmen sich rechnen
Nicht jede Renovierung schlägt sich gleichermaßen im Marktwert nieder. Eine neue Küche für 20.000 Euro steigert den Verkaufspreis eines 300.000-Euro-Objekts selten um denselben Betrag. Der Return on Investment variiert stark je nach Maßnahme, Lage und Objekttyp. Deshalb ist eine systematische Kosten-Nutzen-Analyse vor jeder Entscheidung unerlässlich.
| Renovierungsmaßnahme | Durchschnittliche Kosten (€/m²) | Geschätzte Wertsteigerung | Amortisationsdauer |
|---|---|---|---|
| Badezimmersanierung | 800–1.200 | 5–15 % | 7–12 Jahre |
| Küchenmodernisierung | 600–1.000 | 3–10 % | 8–15 Jahre |
| Wärmedämmung (Fassade) | 150–300 | 8–20 % | 10–18 Jahre |
| Fensteraustausch | 400–700 | 5–12 % | 12–20 Jahre |
| Bodenbelag erneuern | 50–150 | 2–6 % | 5–8 Jahre |
| Heizungsanlage modernisieren | 100–200 | 6–15 % | 10–15 Jahre |
Die Tabelle zeigt deutlich: Energetische Maßnahmen wie Dämmung und Heizungserneuerung bieten oft das beste Verhältnis aus Investition und langfristiger Wertsteigerung. Der Bodenbelag ist die günstigste Sofortmaßnahme mit spürbarem optischen Effekt. Badezimmer und Küchen steigern zwar die Attraktivität, haben aber höhere Kosten bei moderatem Mehrwert.
Für Vermieter gilt eine zusätzliche Perspektive. Wer nach einer Modernisierungsmaßnahme die Miete erhöhen möchte, kann laut Mietrechtsrecht bis zu acht Prozent der auf den Mieter umgelegten Modernisierungskosten jährlich auf die Kaltmiete aufschlagen. Diese sogenannte Modernisierungsumlage ist gedeckelt, bietet aber einen direkten Weg zur Renditeverbesserung. Bei einem Mietobjekt mit 70 Quadratmetern und einer Investition von 14.000 Euro in neue Fenster wären das rechnerisch bis zu 93 Euro monatliche Mieterhöhung.
Die Fédération Française du Bâtiment weist darauf hin, dass Renovierungskosten regional stark schwanken. In Ballungsräumen wie München, Hamburg oder Frankfurt liegen Handwerkerpreise oft 20 bis 30 Prozent über dem Bundesdurchschnitt. Wer in einer Mittelstadt investiert, profitiert von günstigeren Baukosten bei gleichzeitig solider Nachfrage.
Strategisch planen: Welche Renovierungen den größten Effekt erzielen
Erfahrene Immobilieninvestoren gehen Renovierungen nicht nach Gefühl an. Sie prüfen zunächst den Energieausweis des Gebäudes. Objekte mit der Energieeffizienzklasse F, G oder H verlieren zunehmend an Vermietbarkeit, weil neue EU-Vorgaben Mindeststandards für Bestandsimmobilien vorsehen. Hier ist eine energetische Sanierung keine Option, sondern eine Notwendigkeit mit klarer Renditekomponente.
Der zweite Schritt ist eine Bestandsaufnahme der Substanz. Feuchtigkeitsschäden, Schimmel oder veraltete Elektrik sind keine kosmetischen Probleme. Sie schrecken Käufer und Mieter ab und können bei einem späteren Verkauf zu erheblichen Preisabschlägen führen. Strukturelle Mängel zuerst zu beheben, bevor man in ästhetische Aufwertungen investiert, ist eine Grundregel, die viele Einsteiger unterschätzen.
Für Objekte, die zum Verkauf bestimmt sind, lohnt sich das sogenannte Home Staging. Dabei geht es nicht um teure Renovierungen, sondern um gezielte optische Aufwertung: frischer Anstrich, neue Lichtschalter, gepflegte Außenanlagen. Studien aus dem angelsächsischen Raum belegen, dass professionell aufbereitete Objekte bis zu 10 Prozent höhere Verkaufspreise erzielen. Der Aufwand ist vergleichsweise gering.
Bei Mietobjekten denken vorausschauende Eigentümer in Renovierungszyklen. Statt alle zehn Jahre eine Generalsanierung durchzuführen, empfiehlt sich eine kontinuierliche Instandhaltung mit regelmäßigen kleineren Investitionen. Das vermeidet Leerstand, hält die Mieterzufriedenheit hoch und verhindert, dass Schäden eskalieren. Ein Rücklagenplan von 1 bis 1,5 Prozent des Immobilienwerts jährlich gilt als solide Grundlage.
Eigenleistung kann die Kosten erheblich senken, birgt aber Risiken. Wer ohne Fachkenntnisse Elektro- oder Sanitärarbeiten durchführt, riskiert Gewährleistungsprobleme und im schlimmsten Fall Sicherheitsmängel. Fachbetriebe bieten Gewährleistung und sind bei Versicherungsschäden der sichere Weg. Eigenleistung empfiehlt sich nur bei Malerarbeiten, einfachen Bodenbelägen oder Gartengestaltung.
Entscheidungskriterien: Wann sich die Investition wirklich auszahlt
Die zentrale Frage lautet: Wann übersteigt der Mehrwert einer Renovierung die Kosten tatsächlich? Dafür braucht es klare Kriterien, keine Bauchentscheidung. Das erste Kriterium ist der Zeithorizont. Wer eine Immobilie in zwei Jahren verkaufen möchte, sollte nur Maßnahmen umsetzen, die sich kurzfristig amortisieren. Langfristige Halter profitieren dagegen von Maßnahmen mit langer Wirkungsdauer wie Dämmung oder Heizungserneuerung.
Das zweite Kriterium ist die Marktlage am Standort. In angespannten Wohnungsmärkten mit hoher Nachfrage lassen sich renovierte Objekte zu deutlich höheren Preisen vermieten oder verkaufen. In strukturschwachen Regionen mit Leerstand ist die Zahlungsbereitschaft begrenzt, egal wie hochwertig die Ausstattung ist. Die Lage bleibt der dominante Werttreiber, Renovierung ist der sekundäre Hebel.
Drittes Kriterium: die Zielgruppe. Studentenwohnungen profitieren von Funktionalität und niedrigen Nebenkosten. Familienwohnungen werden durch zusätzliche Bäder oder Stauraum aufgewertet. Seniorengerechter Umbau mit barrierefreiem Zugang eröffnet eine wachsende Mietergruppe. Wer die Zielgruppe kennt, investiert gezielt statt breit.
Förderprogramme verdienen besondere Aufmerksamkeit. Die KfW-Bank bietet zinsgünstige Darlehen und Tilgungszuschüsse für energetische Sanierungen. Das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) bezuschusst Heizungsanlagen auf Basis erneuerbarer Energien. Diese Mittel können die Nettoinvestitionskosten um 15 bis 35 Prozent reduzieren und verändern die Renditerechnung erheblich. Wer Förderanträge vor Baubeginn stellt, sichert sich diese Vorteile.
Ein letztes, oft vernachlässigtes Kriterium ist die Qualität der Ausführung. Billige Renovierungen, die nach fünf Jahren wieder erneuert werden müssen, sind teurer als eine hochwertige Erstausführung. Qualitätsmaterialien und zuverlässige Handwerker zahlen sich langfristig aus. Die Zusammenarbeit mit einem unabhängigen Bausachverständigen, der die Arbeiten begleitet und abnimmt, schützt vor teuren Nachbesserungen und gibt Sicherheit bei der Übergabe an Mieter oder Käufer.