Wer eine Immobilie besitzt, stellt sich früher oder später dieselbe Frage: Wie lässt sich der Wert des Objekts steigern, ohne dabei unnötig Kapital zu verbrennen? Renovierungsmaßnahmen gehören zu den wirksamsten Hebeln, die Eigentümern zur Verfügung stehen. Studien aus dem deutschen und europäischen Immobilienmarkt zeigen, dass gezielte Sanierungen den Marktwert einer Immobilie um 10 bis 15 Prozent anheben können. Das ist kein Zufall, sondern das Ergebnis durchdachter Planung. Wer weiß, wie Sie die Rendite Ihrer Immobilie durch Renovierung steigern können, trifft bessere Entscheidungen — bei der Auswahl der Maßnahmen, beim Budget und beim Timing. Dieser Leitfaden zeigt konkrete Wege auf, die vom ersten Kostenvoranschlag bis zur Vermietung oder zum Verkauf führen.
Warum Renovierungen den Immobilienwert nachhaltig beeinflussen
Eine Immobilie verliert ohne regelmäßige Pflege an Substanz und Attraktivität. Das wirkt sich direkt auf den erzielbaren Mietpreis und den Verkehrswert aus. Käufer und Mieter reagieren sensibel auf den Zustand eines Gebäudes: Veraltete Bäder, undichte Fenster oder eine ineffiziente Heizungsanlage signalisieren Mehrkosten, die sie einpreisen. Renovierungen drehen diesen Mechanismus um und schaffen sichtbaren wie messbaren Mehrwert.
Der Mietrendite-Begriff beschreibt das Verhältnis zwischen den jährlichen Mieteinnahmen und den Anschaffungskosten einer Immobilie. Wer diesen Quotienten verbessern will, hat zwei Stellschrauben: die Einnahmen erhöhen oder die relativen Kosten senken. Renovierungen adressieren beide Seiten gleichzeitig. Höhere Mieteinnahmen durch modernisierte Ausstattung auf der einen Seite, geringere Betriebskosten durch energetische Sanierung auf der anderen.
Rund 70 bis 80 Prozent der Eigentümer gehen davon aus, dass Renovierungen ihre Rendite verbessern. Diese Einschätzung deckt sich mit Marktbeobachtungen: Ein frisch saniertes Mehrfamilienhaus in einer mittelgroßen deutschen Stadt erzielt im Schnitt deutlich höhere Quadratmeterpreise als ein vergleichbares unsaniertes Objekt im selben Stadtteil. Der Zustand der Energieeffizienz, ausgewiesen im Energieausweis nach dem Gebäudeenergiegesetz (GEG), wird zunehmend zum Preisfaktor — sowohl für Käufer als auch für Mieter.
Entscheidend ist dabei die Verhältnismäßigkeit. Renovierungskosten liegen typischerweise zwischen 5 und 10 Prozent des aktuellen Immobilienwerts. Wer diese Größenordnung überschreitet, ohne einen entsprechenden Wertzuwachs zu erzielen, arbeitet gegen sich selbst. Eine nüchterne Kosten-Nutzen-Analyse vor Baubeginn schützt vor dieser Falle.
Rendite durch Renovierung: Welche Maßnahmen sich wirklich rechnen
Nicht jede Renovierung erzeugt denselben Effekt auf den Immobilienwert. Manche Maßnahmen amortisieren sich innerhalb weniger Jahre, andere kaum. Der Fokus auf renditestarke Eingriffe ist deshalb keine Sparmaßnahme, sondern kluge Kapitalallokation.
Die folgenden Renovierungsarten zeigen erfahrungsgemäß die stärkste Wirkung auf Marktwert und Mietrendite:
- Energetische Sanierung: Dämmung von Fassade, Dach und Kellerdecke, Austausch alter Heizsysteme gegen Wärmepumpen oder Pelletheizungen sowie der Einbau von Dreifachverglasung senken den Energieverbrauch erheblich. Ein verbesserter Energieausweis (von Klasse F auf Klasse B) kann den Verkehrswert um mehrere Prozent anheben und die Kaltmiete legal erhöhen.
- Badezimmer-Modernisierung: Veraltete Bäder gelten als einer der häufigsten Gründe für Mieterwechsel. Eine bodengleiche Dusche, zeitgemäße Fliesen und neue Sanitärobjekte steigern die Vermietbarkeit spürbar — besonders in Städten mit angespanntem Wohnungsmarkt.
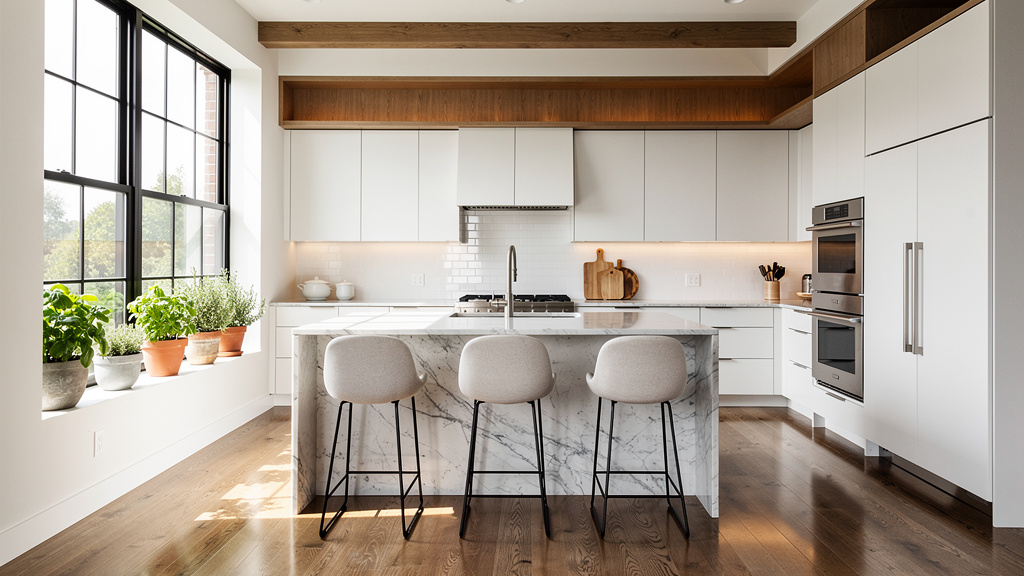
- Küchenerneuerung: Bei möblierten Mietwohnungen oder Eigentumswohnungen zum Verkauf wirkt eine moderne Einbauküche als direkter Werttreiber. Der Aufwand lässt sich häufig über einen höheren Kaufpreis oder eine Mietzuschlag für möbliertes Wohnen refinanzieren.
- Grundrissoptimierung: Das Öffnen von Wohnbereichen oder die Schaffung eines Homeoffice-Zimmers entspricht dem veränderten Bedarf seit der Corona-Pandemie. Solche strukturellen Eingriffe erfordern Baugenehmigungen, können aber den Verkaufspreis überproportional steigern.
- Außenbereich und Fassade: Ein frischer Außenanstrich, gepflegte Grünflächen oder ein ausgebauter Balkon verbessern den ersten Eindruck und erhöhen die Nachfrage — gerade in Märkten, in denen Käufer und Mieter zwischen mehreren Objekten wählen können.
Wer mehrere dieser Maßnahmen kombiniert, erzielt in der Regel einen Synergieeffekt: Das Objekt wirkt insgesamt aufgewertet, was die Verhandlungsposition bei Mietgesprächen und Verkaufsverhandlungen stärkt. Wichtig ist, die Arbeiten handwerklich sauber und mit zertifizierten Fachbetrieben durchzuführen, damit keine Mängelhaftungsprobleme entstehen.
Den Investitionsertrag einer Sanierung richtig berechnen
Vor jeder größeren Renovierung steht die Frage: Lohnt es sich finanziell? Die Antwort liefert eine strukturierte Renditeberechnung, die mehrere Faktoren berücksichtigt. Wer diese Rechnung überspringt, riskiert, Kapital in Maßnahmen zu stecken, die der Markt nicht honoriert.
Der erste Schritt ist die Ermittlung des aktuellen Verkehrswerts der Immobilie durch einen zertifizierten Gutachter oder einen qualifizierten Makler. Dieser Ausgangswert dient als Referenz. Im zweiten Schritt werden die geplanten Renovierungskosten zusammengestellt — inklusive Nebenkosten wie Architektenhonorar, Baugenehmigungen und eventuelle Mieterausfallzeiten während der Bauphase.
Dann folgt die Prognose des Marktwerts nach Renovierung. Vergleichswerte aus der unmittelbaren Umgebung, sogenannte Vergleichspreise, liefern hier Orientierung. Immobilienportale wie Immoscout24 oder regionale Gutachterausschüsse veröffentlichen Marktberichte, die eine fundierte Schätzung ermöglichen. Die Differenz zwischen prognostiziertem Wert und aktuellem Wert, abzüglich der Renovierungskosten, ergibt den erwarteten Nettogewinn.
Für Vermietungsobjekte gilt eine ergänzende Berechnung: Wie viel höhere Nettokaltmiete lässt sich nach der Sanierung erzielen, und nach wie vielen Jahren decken die Mehreinnahmen die Investitionskosten? Bei einer energetischen Sanierung, die den Mietpreis um 1,50 Euro pro Quadratmeter und Monat anhebt, und einer Wohnfläche von 80 Quadratmetern ergibt sich ein jährlicher Mehrertrag von 1.440 Euro. Kostete die Sanierung 15.000 Euro, ist der Break-even nach etwa zehn Jahren erreicht — ein realistischer Zeithorizont für langfristig orientierte Eigentümer.
Steuerliche Aspekte fließen in diese Rechnung ebenfalls ein. Handwerkerkosten für Renovierungen können in Deutschland unter bestimmten Bedingungen steuerlich abgesetzt werden, entweder als Werbungskosten bei vermieteten Objekten oder über die Handwerkerleistungen-Steuerermäßigung für selbst genutzte Immobilien. Ein Steuerberater mit Immobilienspezialisierung sollte diese Möglichkeiten vor Baubeginn prüfen.
Finanzierungswege für Renovierungsvorhaben
Die Finanzierung einer Renovierung muss nicht ausschließlich aus Eigenkapital bestritten werden. Banken und Förderinstitute bieten eine Reihe von Instrumenten, die Eigentümer gezielt nutzen können, um ihre Liquidität zu schonen und trotzdem in den Bestand zu investieren.
Die KfW-Bankengruppe stellt über verschiedene Programme zinsgünstige Darlehen und Tilgungszuschüsse für energetische Sanierungen bereit. Das Programm „Bundesförderung für effiziente Gebäude" (BEG) fördert Einzelmaßnahmen wie den Heizungstausch oder die Fassadendämmung ebenso wie Komplettsanierungen zum Effizienzhaus-Standard. Die Förderquoten können je nach Maßnahme und Effizienzklasse zwischen 15 und 35 Prozent der förderfähigen Kosten betragen.
Neben Bundesmitteln existieren Länderprogramme, die zusätzliche Zuschüsse oder vergünstigte Darlehen gewähren. Bayern, Baden-Württemberg und Nordrhein-Westfalen haben eigene Wohnraumförderprogramme, die mit KfW-Mitteln kombiniert werden können. Da sich diese Programme regelmäßig ändern, empfiehlt sich eine Beratung bei der zuständigen Landesförderbank oder einem unabhängigen Energieberater.
Für Eigentümer, die eine Immobilie in einer GmbH oder GbR halten, bieten sich darüber hinaus spezifische Finanzierungsstrukturen an, etwa über Gesellschafterdarlehen oder die Einbindung von Fremdkapital auf Gesellschaftsebene. Diese Konstruktionen sollten immer mit einem Steuerberater und einem Fachanwalt für Immobilienrecht abgestimmt werden, um unerwünschte steuerliche Folgen zu vermeiden.
Schließlich lohnt der Vergleich klassischer Annuitätendarlehen verschiedener Geschäftsbanken. In einem Zinsumfeld, das sich seit 2022 deutlich verändert hat, sind die Konditionen je nach Laufzeit und Beleihungsauslauf erheblich unterschiedlich. Eine unabhängige Finanzierungsberatung durch einen Baufinanzierungsmakler kann hier bares Geld sparen.
Langfristige Wertsteigerung durch strategische Bestandspflege
Eine einmalige Großrenovierung genügt selten, um den Wert einer Immobilie dauerhaft zu sichern. Regelmäßige Bestandspflege verhindert, dass sich Instandhaltungsrückstände aufbauen, die später teuer werden. Eigentümer, die alle fünf bis sieben Jahre kleinere Maßnahmen durchführen, vermeiden kostspielige Notfallreparaturen und halten das Objekt kontinuierlich auf einem marktfähigen Niveau.
Ein strukturierter Instandhaltungsplan hilft dabei, Prioritäten zu setzen und Budgets realistisch einzuplanen. Dachdeckung, Heizungsanlage, Elektroinstallation und Fenster haben unterschiedliche Lebenszyklen. Wer diese kennt, kann Ersatzinvestitionen vorausplanen, statt reaktiv zu handeln. Professionelle Hausverwalter oder zertifizierte Energieberater können solche Pläne erstellen und die Umsetzung begleiten.
Der Immobilienmarkt entwickelt sich weiter. Nachhaltigkeitsanforderungen durch die EU-Gebäuderichtlinie (EPBD) werden Eigentümer in den kommenden Jahren zu energetischen Nachrüstungen verpflichten. Wer jetzt handelt, sichert sich nicht nur Fördermittel, die möglicherweise künftig reduziert werden, sondern vermeidet auch den Wertverlust, der Immobilien mit schlechter Energiebilanz zunehmend trifft. Eine frühzeitige Sanierungsstrategie ist damit keine Option, sondern eine nüchterne Reaktion auf regulatorische und marktliche Realitäten.